
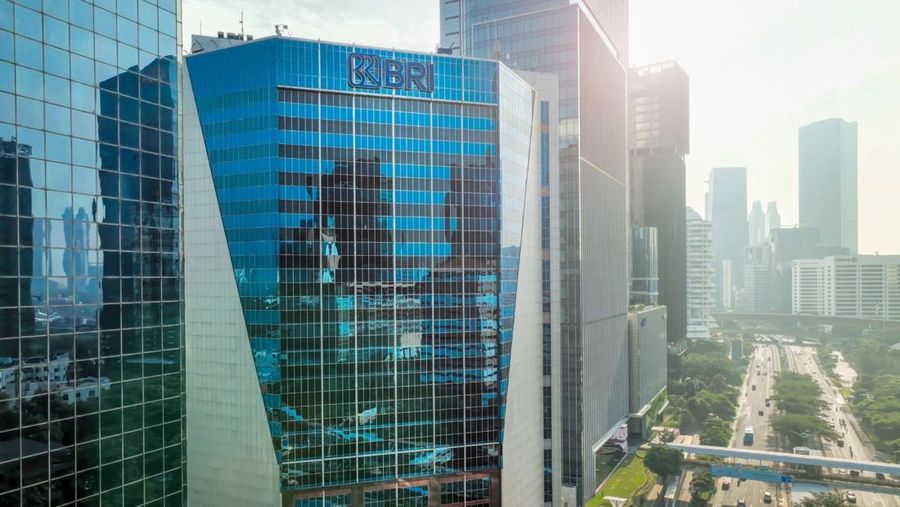
Jakarta, Faktaindonesianews.com – PT Bank Rakyat Indonesia (Persero) Tbk. (BBRI) mencatat kinerja positif sepanjang semester I 2026. Hingga akhir Juni 2026, bank dengan fokus kuat pada sektor usaha mikro, kecil, dan menengah (UMKM) tersebut membukukan laba bersih tahun berjalan sebesar Rp31,2 triliun.
Capaian tersebut meningkat 17,5 persen secara tahunan (year-on-year/yoy) dibandingkan laba pada periode yang sama tahun sebelumnya sebesar Rp26,53 triliun. Pertumbuhan laba ini menunjukkan kemampuan BRI menjaga kinerja pendapatan sekaligus mengendalikan sejumlah komponen beban di tengah perkembangan industri perbankan.
Pendapatan Bunga BRI Meningkat
Pertumbuhan laba BRI pada paruh pertama 2026 tidak terlepas dari penguatan pendapatan. Berdasarkan laporan keuangan yang dipublikasikan, pendapatan bunga BRI mencapai Rp107,92 triliun atau tumbuh 5,41 persen dibandingkan semester I 2025.
Di sisi lain, BRI berhasil melakukan efisiensi terhadap beban bunga. Pos tersebut tercatat turun 5,87 persen secara tahunan menjadi Rp27,39 triliun.
Penurunan beban bunga tersebut turut menopang peningkatan pendapatan bunga bersih. Sepanjang enam bulan pertama 2026, pendapatan bunga bersih serta pendapatan jasa asuransi mencapai Rp81,18 triliun, meningkat 10,13 persen yoy.
Kombinasi pertumbuhan pendapatan dan pengendalian beban tersebut menjadi salah satu faktor penting yang mendorong peningkatan laba BRI pada semester pertama tahun ini.
Kredit BRI Tumbuh 16,2 Persen
Dari sisi intermediasi, BRI juga menunjukkan ekspansi yang cukup kuat. Total kredit dan pembiayaan secara konsolidasi mencapai Rp1.646 triliun, tumbuh 16,2 persen dibandingkan periode yang sama tahun sebelumnya.
Sektor UMKM tetap menjadi bagian utama dalam portofolio kredit BRI. Porsi pembiayaan kepada segmen tersebut mencapai 75,1 persen dari total kredit yang disalurkan.
Nilai kredit UMKM juga tumbuh 8,6 persen secara tahunan. Angka ini memperlihatkan bahwa BRI masih mempertahankan perannya dalam mendukung pembiayaan pelaku usaha di berbagai skala, khususnya sektor mikro, kecil, dan menengah.
Pertumbuhan kredit tersebut berjalan bersamaan dengan perkembangan kualitas aset. Rasio non-performing loan (NPL) gross BRI tercatat turun menjadi 3,15 persen, sedangkan NPL net berada di level 1,04 persen.
Dana Pihak Ketiga Naik, CASA Capai 67,6 Persen
Dari sisi pendanaan, BRI berhasil menghimpun dana pihak ketiga (DPK) sebesar Rp1.581 triliun hingga semester I 2026. Jumlah tersebut meningkat 6,7 persen yoy.
Komposisi dana murah atau current account saving account (CASA) juga menunjukkan pertumbuhan. Porsi CASA mencapai 67,6 persen, dengan pertumbuhan sebesar 10,1 persen secara tahunan.
Peningkatan CASA menjadi salah satu indikator penting dalam struktur pendanaan bank karena dana murah dapat membantu menjaga efisiensi biaya dana. Dengan pertumbuhan CASA yang lebih tinggi dibandingkan pertumbuhan total DPK, BRI memiliki ruang untuk mempertahankan struktur pendanaan yang lebih efisien.
Total Aset BRI Capai Rp2.352 Triliun
Ekspansi bisnis BRI juga tercermin dari pertumbuhan aset. Hingga akhir semester I 2026, total aset BRI mencapai Rp2.352 triliun.
Nilai tersebut meningkat 11,57 persen dibandingkan periode yang sama pada tahun sebelumnya. Pertumbuhan aset berjalan seiring dengan ekspansi kredit dan pembiayaan yang dilakukan perseroan.
Dengan kredit konsolidasi yang telah mencapai Rp1.646 triliun, BRI tetap menempatkan fungsi intermediasi sebagai salah satu penggerak utama bisnis. Pada saat yang sama, pertumbuhan dana pihak ketiga dan CASA menjadi penopang dari sisi likuiditas serta pendanaan.
Kinerja Semester I 2026
Secara keseluruhan, kinerja BRI pada semester I 2026 memperlihatkan pertumbuhan pada sejumlah indikator utama. Laba bersih meningkat 17,5 persen menjadi Rp31,2 triliun, pendapatan bunga bersih dan jasa asuransi tumbuh 10,13 persen, sementara kredit dan pembiayaan berkembang 16,2 persen.
Pertumbuhan tersebut juga dibarengi dengan peningkatan dana pihak ketiga sebesar 6,7 persen serta aset yang naik 11,57 persen. Dari sisi kualitas kredit, NPL gross tercatat berada di level 3,15 persen.